動物病院M&Aの総合ガイド:業界動向・5つの事例・評価倍率とオーナーの売却判断
動物病院M&Aは、病院の株式や診療事業などを第三者へ引き継ぐ方法です。これから売却を検討するオーナーにとって、最初の課題は価格の見積りだけではありません。「自分が診療から離れた後、誰がどの診療を、どの費用で続けるのか」を説明できることが、価値評価と相手選びの出発点になります。
本記事では、業界統計、公表された取引事例、企業価値評価、候補先との交渉を一つの判断の流れとして整理します。公表事例は当センターの支援実績を示すものではなく、当事者の発表で確認できる事実を扱います。「アドバイザーの見解」とした部分は、それらの事実や実務上の論点を踏まえた当センター編集部の分析です。計算例はすべて説明用の仮定で、特定の病院の査定額や市場の取引倍率ではありません。
動物病院M&Aを検討するオーナーが最初に押さえること
- 価値を支えるのは、院長交代後にも維持できる診療機能と、そのための費用を差し引いた収益です。
- 評価倍率は、利益の定義、取得対象、現金・借入金、院長の勤務条件をそろえて初めて比較できます。
- 公表された売買金額だけから、自院の価格や適正倍率を決めることはできません。
- 譲渡の成立には、資金、後任体制、契約・届出の確認、必要な同意、経営者保証の扱いまで具体化する必要があります。
- 最も高い見出し価格と、オーナーが望む承継条件を実現する提案は、必ずしも一致しません。
まだ売却すると決めていない段階では、全章を順番に読む必要はありません。市場の変化が気になる方は業界動向、査定の根拠を知りたい方は正常収益と評価倍率、具体的な相談を始めたい方は相手選びと情報開示から確認してください。専門用語は初出で説明し、見出しから必要な論点へ移動できる構成にしています。
この記事の目次
動物病院の業界データを、地域で続く診療に読み替える
動物病院の承継を考えるとき、業界の大きさは最初の手がかりになります。しかし、全国で動物が何頭飼育されているかを知るだけでは、自院が次の経営者の下でどのような診療を続けられるかまでは分かりません。当センターでは、統計を確認した後に「この地域の飼い主が、どの場面でこの病院を必要としているか」を確かめることが、承継価値を説明するうえで大切だと考えます。
数字の対象年と、数えているものをそろえる
農林水産省の2025年末の診療施設の届出集計では、「小動物、その他」の施設は13,046施設です。このうち、獣医師を1人使用する施設は8,067施設。ここでいう1人は獣医師の人数であり、受付や看護に携わる職員を含めた総従業員数ではありません。
獣医師の統計は対象年が異なります。2024年末の届出集計では、診療施設の犬猫分野に従事する獣医師は16,717人でした。施設側の「小動物、その他」と獣医師側の「犬猫」は分類も異なるため、この二つの数を単純に割って一病院当たりの標準人員を作ることは適切ではありません。
ペットフード協会の2025年全国犬猫飼育実態調査の主要指標は、犬を約682.0万頭、猫を約884.7万頭と推計しています。これは全国の飼育規模であり、動物病院の受診回数や売上高を直接示す数字ではありません。調査方法は同協会の調査概要に示されており、インターネット調査からの推計値として読む必要があります。
こうした対象の違いを踏まえると、全国の数字を自院の経営へつなぐ際に必要な作業が見えてきます。地域で飼育される動物、実際に通える世帯、診療を受け入れられる時間、必要な人員という順に、病院が接する範囲へ絞り込むのです。大きな数字を並べるより、各段階で何が確認できていて、何がまだ推測なのかを分けた説明の方が、承継後の見通しを話し合いやすくなります。
病院の数に加えて、飼い主が通える条件を見る
近隣に病院が多いことを、直ちに自院の価値が低い理由にする必要はありません。同じ市内でも、車で来院する世帯と徒歩で来院する世帯では利用できる範囲が異なります。駐車場から受付までの動線、キャリーを持って移動する距離、待合室での犬と猫の過ごし方、公共交通機関の運行時間など、飼い主の負担を左右する条件は所在地だけでは表れません。
例えば、設備が充実した病院が近くにあっても、継続的な投薬相談のために毎回そこまで通うことが負担になる世帯もあるでしょう。自院の役割を考えるときは、難しい症例をどこまで扱うかだけでなく、定期的な診察や相談を無理なく続けられるかという視点が必要です。専門医療と日常の診療を上下関係で捉えず、地域の中でどの機能を担っているかを言葉にします。
この確認では、飼い主の住所一覧を広く配る必要はありません。院内で町域や所要時間帯ごとに集計し、どの方向からの来院が多いか、特定の曜日に予約が偏る理由は何かを考えるところから始められます。地域の新しい住宅開発などを将来の増収要因に挙げる場合も、実際の入居時期や交通条件を確かめ、希望だけを診療計画へ織り込まないことが大切です。
地域で必要とされる機能と、経営として維持できる条件も一緒に見ます。通院先が限られる地域であっても、広い範囲からの来院を受け入れるには、診療時間や人員の確保が必要です。地域への貢献を強く説明するだけでは、次の担い手が負担する費用は明らかになりません。誰のどの困りごとに対応し、その対応を続けるために何時間の勤務やどの設備が必要かを組み合わせて示すことが、理念を事業として引き継ぐための説明になります。
予約の埋まり方から、受け入れられる診療を把握する
「予約がいつもいっぱいです」という説明は、そのまま成長余地が大きいことを意味するわけではありません。診察に必要な時間を確保している場合もあれば、特定の獣医師に予約が集中している場合もあります。午後の診療枠には余裕があるのに、受付時の案内が院長のいる午前へ偏っている可能性もあります。予約表を見る際は、埋まった枠と空いている枠を同時に確認します。
承継を見据えた経営指標としては、曜日・時間帯ごとに、予約可能な枠、実際の予約、当日の追加受付、延期や断りとなった相談を分けて観察すると役立ちます。記録がない項目は、一定期間だけ集計して現状をつかむ方法もあります。数字を良く見せるために一律に診察時間を短縮するのではなく、どの工程に時間がかかり、その時間が診療にどのような意味を持つのかを確認するための作業です。
架空の例として、午前中に30件を受け付けている病院を考えます。診察室だけが混雑しているなら獣医師の配置が論点になりますが、会計や次回予約で滞留しているなら、診察枠を増やす前に受付の工程を見直す余地があります。いずれも来院件数は同じでも、必要な投資は異なります。承継先に示したいのは「増やせるはず」という結論ではなく、何を変えた場合に受入能力がどう変わるかという根拠です。
少人数の病院では、仕事が止まる接点を見つける
少人数で長く運営してきた病院には、日々の連携が速いという強みがあります。一方、その速さが院長や特定の職員の記憶に支えられていると、担当者が変わったときに確認の時間が増えます。「院長がすべてをしている」と一括りにせず、診療、検査結果の連絡、外部施設への紹介、医薬品の発注、設備不具合への対応など、仕事が別の人へ渡る接点を見ます。
ここで役立つのは、立派な業務マニュアルを一度に作ることより、最近困った出来事を具体的に振り返ることです。院長が外出中で折り返しを待った案件は何だったか。いつもの担当者が休む日に、誰へ確認すればよいか迷った仕事はあったか。そうした場面を少数挙げるだけでも、次の経営者が最初に引き継ぐべき情報が見えてきます。実際に困った場面から整理すれば、記録も過剰になりにくくなります。
人員の評価には、人数に加えて時間の重なりが必要です。獣医師が複数在籍していても勤務日が重ならなければ、同時に対応できる診療は限られます。逆に、短時間勤務の職員が混雑する時間帯を支えている場合、その勤務は月間総労働時間以上の意味を持つことがあります。常勤換算だけで判断せず、どの時間帯にどの役割が必要かを確認すると、自院に合う勤務体制を説明できます。
外部の獣医師や検査機関との協力も、院内の人数とは別に見ておきます。特定の曜日に専門的な診療を依頼している場合、その協力が病院との契約によるものか、院長個人との関係によるものかで、確認する相手や条件が変わります。口頭で続いている協力まで、当然に同じ条件で残ると見込むことはできません。どの機能を院内で担い、どこを外部との協力で支えているかが分かると、自院の体制を過大にも過小にも評価せずに説明できます。
設備の保有と、診療に使える状態を分けて説明する
検査機器や画像診断機器は、名称と購入価格だけでは病院への貢献を説明しきれません。現在どの検査で使われ、どの職員が操作を理解し、保守や消耗品をどの条件で調達しているかまで見て、初めて稼働の見通しが立ちます。高額な機器があるという事実と、次の体制でも安定して使えるという評価は、分けて説明した方が認識の差を小さくできます。
機器の利用回数を確認するときも、回数を増やすこと自体を目標に置くべきではありません。必要な検査を院内で行えること、結果を適切な時間内に説明できること、外部へ依頼する検査との役割が整理されていることに目を向けます。月々の保守料が安くても、故障時に代替手段がなく診療が止まるなら、継続性の面では別の負担があります。そうした運用条件は、資産台帳の金額とは別に残す価値があります。
また、設備の更新予定と建物の利用条件を重ねて考える必要があります。新しい機器を導入できても、設置場所や電源、改修工事、賃貸借上の手続が整わなければ運用は始められません。承継後すぐの設備更新を想定する場合は、機器代だけを計画に載せず、工事中に診療を続けられる範囲も確かめます。専門的な適合性や必要な手続は、設備業者と所管行政窓口などへ確認して判断します。
季節性と方針変更を分け、実現可能な見通しを作る
毎月の経営状況を比較するときは、同じ月を比べる視点と、変化が起きた時点を追う視点の両方が必要です。休診日を増やした、予約制へ移った、外部への検査依頼を変更した、といった運営方針の変化があれば、前年同月との差の意味も変わります。繁忙月だけを取り出して一年の見通しに広げると、閑散期に必要な人員や資金を見落としやすくなります。
経営を説明する資料では、月次の数字の脇に、休診、工事、担当者の変更など、運営上の出来事を簡潔に記すと読みやすくなります。後から数字の理由をすべて推測するより、当時の事情を確認できるためです。毎月の増減に長い説明を付ける必要はありません。比較の前提を変える出来事だけを残し、数字の変化と診療体制の変化を結び付けます。
将来の見通しは、現状を維持する場合、勤務体制を少し調整する場合、設備や採用へ追加投資する場合を分けて考えると、検討が具体的になります。それぞれに必要な人数、時間、費用を置けば、達成に必要な条件が明らかになります。いずれの案も売却価格を保証するものではありませんが、どの改善なら診療方針と両立できるかを話し合う土台になります。
資料に載せる見通しには、確認済みの条件と未確認の条件を添えます。例えば、機器の保守費用は見積書で確かめられていても、追加採用の時期はまだ決まっていないことがあります。この二つを同じ確度で計画に置かず、採用が遅れた場合に現状の体制で続けられる範囲も考えておきます。検証の途中にあることを明らかにする説明は、準備不足を隠すよりも、次に何を調べれば判断が進むかを共有する助けになります。
制度を確認するときは、病院名ではなく主体と役割を確かめる
動物病院の承継では、看板が同じままでも、事業を営む主体や契約上の立場が変わることがあります。反対に、院長や病院名が変わっても、すべての契約が別の主体へ移るとは限りません。制度の確認では、呼び慣れた名称から結論を出さず、誰が開設し、誰が管理し、誰が雇用し、誰が情報を扱うかを一つずつ確かめます。
開設者、管理者、会社の代表者を同じ意味で使わない
動物病院の開設や管理を考える基本となるのは獣医療法です。同法第3条は開設後10日以内の届出等を定め、第5条は、開設者が獣医師として自ら管理する場合を除き、獣医師に施設を管理させることを求めています。開設者が必ず獣医師でなければならないという理解や、人の病院の制度をそのまま当てはめる説明は避ける必要があります。
院長先生が法人の代表者、診療施設の管理者、主要な診療担当者を兼ねている場合も、それぞれの役割は別に確認します。会社の代表を交代することが、そのまま診療上の役割を引き継ぐことにはなりません。反対に、一定期間診療を続ける予定だからといって、従来の管理上の責任がいつまでも同じ形で残ると決めつけるべきでもありません。予定する役割と、その開始・終了の条件を専門家や行政窓口と照合します。
承継後の管理者を検討するときは、名前を届出書へ記載できるかという問いだけでは足りません。施設や医薬品の管理について、現場の状況を把握し、必要な判断ができる体制を想定することが大切です。複数の病院を運営する相手であれば、本部が判断する事柄と、各施設で獣医師が判断する事柄の関係も確認します。経営上の承認を待つことと、診療上の判断が必要なことが混線しない整理が求められます。
届出は、取引の名称だけで判断しない
どの届出が必要かは、現在の開設主体と承継後の主体、施設の所在地や設備、届け出ている事項を踏まえて確認します。例えば京都府の案内では、法人・個人の変更、移転、経営譲渡の場合に廃止届と開設届が必要とされています。これは確認すべき事項の具体例であり、全国で提出窓口や様式が同じという意味ではありません。
行政窓口へ相談する際は、「M&Aを予定しています」だけで終わらせず、現在誰の名義で開設しているか、何が変わる予定か、場所と診療内容はどうするかを短く示すと話が進めやすくなります。株式を移す計画なのか、特定の事業を別の主体へ移す計画なのかという違いも伝えます。事実関係が整理されていないまま、届出の要否だけを先に尋ねても、必要な確認が残りやすくなります。
届出資料がそろっていることは有用ですが、古い書類が現在の運営と一致しているかも確認したい点です。診療を担う人や施設の使い方に変更があった場合、当時どのように対応したのかを振り返ります。不明な点が見つかったときは、推測で説明を補わず、所管窓口に経緯を示して確認します。確認すべき課題があることと、承継ができないことを同じ結論にしない姿勢が大切です。
愛玩動物看護師の資格を、配置人数だけで評価しない
環境省の愛玩動物看護師法Q&Aでは、診療の補助は獣医師の指示の下で行う業務であり、獣医師を除いて資格を有する者が担うことが示されています。一方、資格のない職員が動物病院のあらゆる仕事に従事できなくなるわけではありません。資格、経験、実際の担当業務を混同しないことが必要です。
承継を考える際は、有資格者が何人いるかとともに、院内でどの仕事を担当しているか、誰から指示を受け、どのような場面で獣医師へ確認しているかを把握します。同じ資格を持つ人でも、経験した診療や勤務する時間帯は異なります。「看護師がいるから獣医師の勤務を減らせる」という単純な置き換えでは、実際の診療体制を見誤るおそれがあります。
また、経験の長い受付担当者やケアを担う職員の価値は、国家資格の有無だけでは測れません。予約時の聞き取り、来院時に配慮すべき事項の共有、入院中の様子を正確に記録する習慣など、病院の日常を支える仕事があります。承継の検討で大切なのは職員を順位付けすることではなく、各人の役割がどの診療工程を支えているかを理解することです。
資格と実務の確認は、新しい経営者が一方的に担当範囲を広げるための材料にするべきではありません。新たな業務を任せる場合には、その適法性に加えて、本人の経験、研修、確認できる獣医師の配置などを検討します。現場が「できるはず」と受け止めて無理を重ねる状態を作らず、確認が必要な境界を共有できる病院は、継続的な運営についても説明しやすくなります。
「雇用を守る」という方針と、契約を移す手続を区別する
厚生労働省の改正後の事業譲渡等指針は、事業譲渡で労働契約を承継させる場合の個別の承諾や、十分な説明・協議を示しています。改正版は2026年5月25日から適用されています。株式譲渡、事業譲渡、合併などを、すべて同じ雇用手続として説明しないことが重要です。
経営者同士が職員の継続勤務を希望していても、それだけで必要な手続が整うわけではありません。病院の名前が続くこと、給与額が変わらないこと、雇用主が変わらないことは別の事項です。実際の勤務に関わる条件は、契約書や就業規則などと照合して確認します。個別事情によって判断が変わるため、弁護士や社会保険労務士等へ、取引方法と予定している変更を示して確認する必要があります。
経営面から見ると、雇用条件の確認は人件費を確定するためだけの作業ではありません。職員が現在の勤務を続けられる条件を把握することは、診療の受入能力を理解することにもつながります。例えば、家族の送迎と両立する時間帯で勤務している職員に、同じ月給だから問題ないとして勤務時刻の変更を前提にすると、予定した体制が成立しないかもしれません。勤務条件を現実の一週間へ置き換えて考える視点が必要です。
飼い主情報は、承継後にできる利用まで確かめる
個人情報保護委員会の通則編ガイドラインは、事業承継によって取得した個人情報について、承継前の利用目的との関係を示しています。承継に伴う提供に関する扱いがあることと、承継後にあらゆる目的で自由に使えることは同じではありません。カルテや予約情報に含まれる飼い主の情報も、目的と取扱主体を確かめて扱います。
実務上は、院内に残る診療記録だけでなく、予約システム、案内メールの配信先、電話対応の記録など、どの場所に何の情報が保存されているかを把握することが出発点です。同じ世帯の情報でも、診療の継続に必要な連絡と、新しい商品の広告では目的が異なり得ます。システム上は送信できるという事情を、そのまま適法に利用できる理由にしないよう注意します。
確認を進める際は、以前に飼い主へ何を案内し、どの利用目的を示していたかを確認できる状態にしておくと役立ちます。古い紙の案内と現在のウェブサイトの説明が異なる場合には、その経緯も整理します。具体的な利用の可否は個別に確認する必要がありますが、まず情報の所在と説明の履歴が分かれば、承継に伴って何を維持し、何を改めて確認するかを検討しやすくなります。
五つの公式発表で確認できる事実
以下の日付は原則として公式発表の日付です。契約締結、株式取得、事業の引継ぎは同じ日とは限りません。予定として公表された事項を、完了した事実へ置き換えずに読むことが出発点になります。
専門診療を担う運営会社の株式取得:JASMINE
2021年3月26日の公式発表では、キャス・キャピタル・ファンド七号が持株会社CCH7bを通じ、日本どうぶつ先進医療研究所の株式を同日取得したとされています。対象会社は二次診療のJASMINEどうぶつ総合医療センターを運営。専門医療を支えるグループの形成や教育・経営支援の整備を掲げています。取得額、持分比率、評価倍率は、この発表では明示されていません。
複数の専門診療科を持つ病院の参画:埼玉動物医療センター
2022年6月1日の公式発表は、同ファンドが持株会社ANCHORSを通じ、埼玉動物医療センターを運営する高度医療CTセンター林宝どうぶつ病院の株式を取得したという内容です。専門的な診療を担う病院の連携と、共通の経営支援・教育環境の整備を方針として示しています。取得額、取得比率、倍率の記載はありません。
事業を吸収分割で承継する取引:YCP Lifemate
YCPの2022年5月27日の公式開示では、新設するライフメイト動物救急センターが、アニマルメディカの動物病院事業を吸収分割で承継すると公表しています。契約日は同日、効力発生日は当時7月1日の予定。現金交付額は13億8,000万円で、算定には、将来のキャッシュフローを現在価値へ割り引くDCF法を採用したと説明しています。対象は契約所定の事業・権利義務であり、売上倍率や、営業利益に減価償却費を加える簡易的な収益指標であるEBITDAの倍率は明示されていません。
夜間診療と地域の病院をつなぐ承継:イオンペット
2022年6月20日の公式発表では、イオンペットが、ひがし東京夜間救急動物医療センターの運営会社の発行済全株式を取得し、完全子会社化したとしています。同日付の詳細発表は、地域の病院連携を通じた動物医療の充実を目的として説明しています。取得額や倍率は開示されていません。
病院運営と業務支援の開発を結び付ける買収:TYL
TYLの2022年3月10日の公式発表では、高円寺動物病院・ワンダーランド診療所・ながつたペットクリニックは2月1日、フカツ動物病院は3月1日に買収の正式契約を締結したと説明しています。病院の実運営から、予約・決済等を支えるシステムの開発につなげる方針です。各院の取引方式の内訳、買収価格、倍率は、この発表だけでは確認できません。
これらは発表当時の目的や取引内容です。公表目的が実現したか、雇用条件や診療品質がどう変化したか、収益がどれだけ改善したかを、この情報だけで判断することはできません。現在の運営状態と当時の発表を混ぜないことも、事例を読むうえで大切です。
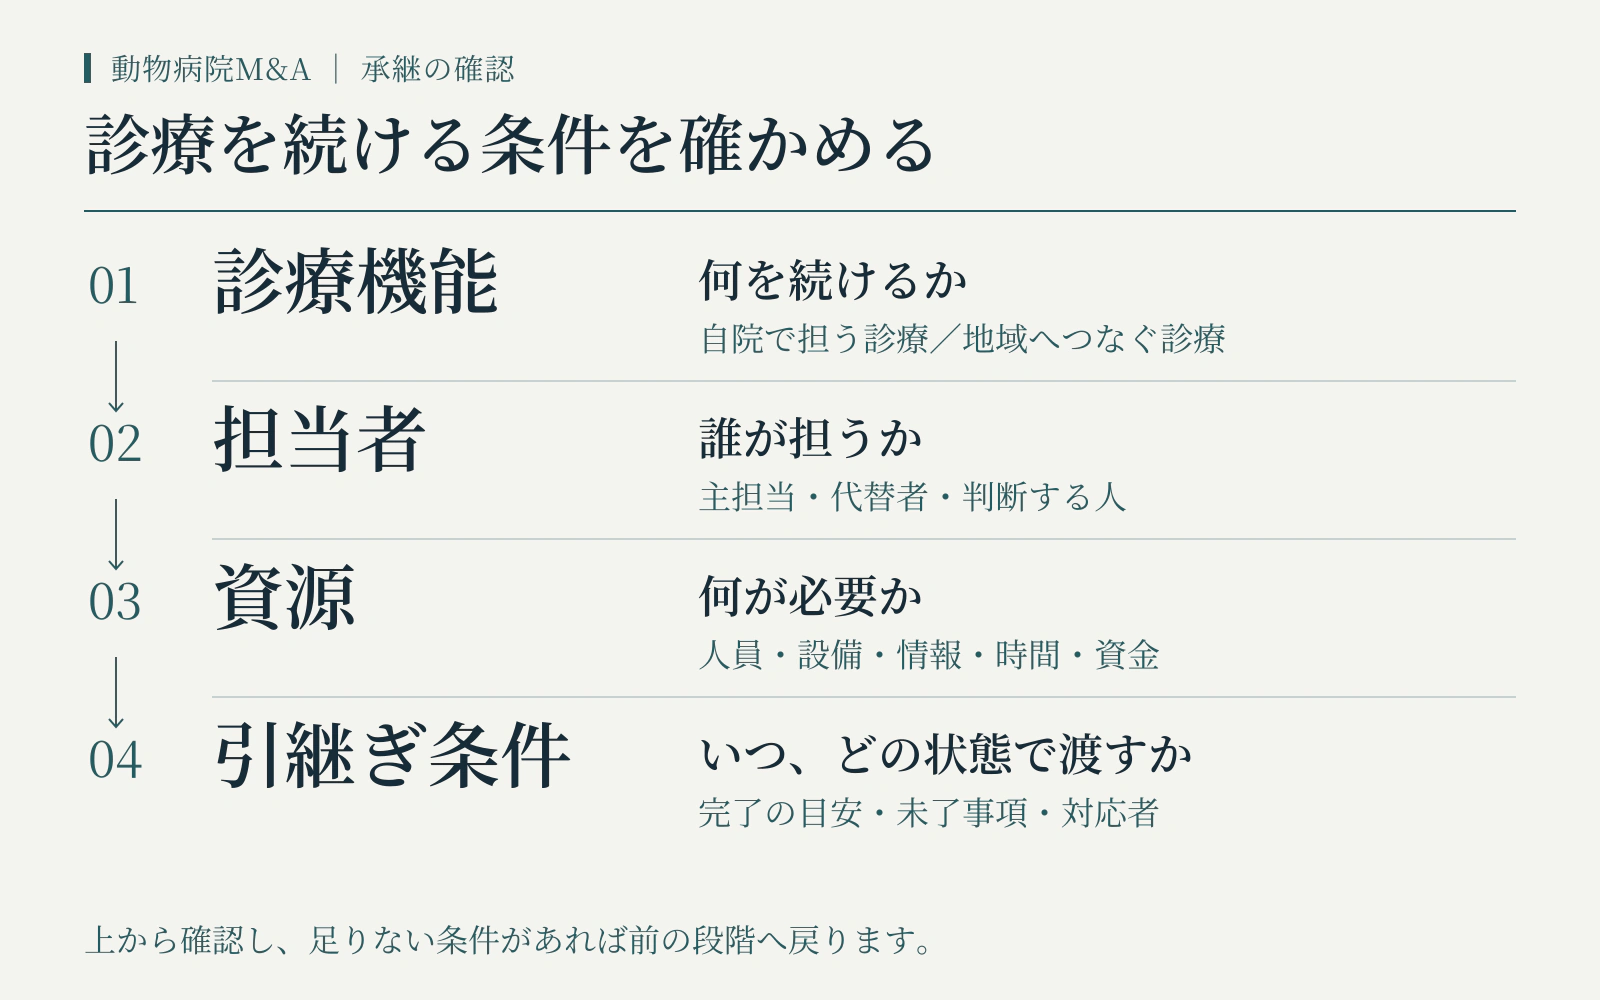
病院名から、引き継ぐ機能へ視点を変える
アドバイザーとして重視したいのは、「この買い手は大きい」という評価を、「この病院の何を続けるために、どの条件を確かめるか」という問いへ変えることです。五つの発表を並べる意味は、人気のある取引方式を選ぶことではありません。自院の説明で抜け落ちている機能を見つけることにあります。
専門診療であれば、設備の有無だけでなく、その設備を使って判断できる担当者、必要な補助、診療可能な曜日が関係します。複数分野の診療であれば、一つの科の強さに加え、別の担当へ相談する経路や情報をまとめる役割も考えたいところです。夜間診療なら、夜の人員だけでなく、翌日へ必要な情報を渡せるかが検討対象になります。これは各社の内部事情を説明したものではなく、自院を点検するための比較軸です。
表は横にスクロールできます。
| 機能を見る問い | 自院で整理する内容 | 候補先へ確認すること |
|---|---|---|
| 専門診療を誰が続けるか | 担当領域、勤務日、補助体制、必要設備 | 院長が減らす業務を誰が担うか |
| 複数の診療をどうつなぐか | 相談先、引継ぎ経路、調整担当 | 判断と連絡の責任をどこに置くか |
| 何を譲渡対象に含めるか | 人員、設備、契約、費用の対応関係 | 対象外の資源に依存していないか |
| 診療時間の外をどう支えるか | 時間帯別の役割と院外への情報連絡 | 切替日から実行できる体制があるか |
| 日々の業務をどう理解するか | 通常の工程と例外対応の記録 | 何を変え、何を残す方針か |
例えば「検査設備が充実している」という説明を、機器の一覧だけで終えないようにします。検査の依頼を受ける人、実施する人、結果を確認する人、飼い主へ説明する人を分けると、院長に集中している役割が見えます。承継の条件とは、その役割を単に買い手へ渡す約束ではなく、必要な担当と時間を協議できる状態にすることだと考えます。
なお、すべての病院に専門診療の拡大が適しているとは限りません。地域のかかりつけとして日常の相談を受ける機能を守りたいなら、その方針自体を先に示すべきです。公表事例の成長方針へ自院を合わせるのではなく、自院に必要な機能と候補先の提案の接点を探します。
現金13億8,000万円とDCF法をどう読むか
YCPの事例は、金額と算定方法が公表されている点で比較の材料になります。ただし、読み取れるのは特定の事業を吸収分割で承継する際の現金交付額です。この金額を、一つの動物病院の標準価格や、院長が最終的に受け取る金額へ置き換えることはできません。
まず「数字の名前」をそろえます。契約上の現金交付額、事業そのものの価値、現金・債務等を調整した株式価値、諸費用や税金を考慮した手取額は、同じ意味の言葉ではありません。検討する案件の見積りに金額が提示されたら、何を含む数字で、どの条件が変わると増減するのかを説明してもらう必要があります。本稿では公表額を別の種類の価値へ換算しません。
次に、DCF法が採用されたという事実は、「この業界には一定の倍率がある」という説明の根拠にはなりません。将来の事業から生まれるキャッシュフローを基礎に評価したという説明と、直近の売上や利益に特定の倍率を掛けたという説明は、分けて読む必要があります。公表された算定方法を見た後に、読者が別の計算式を当てはめて、それを実際の交渉方法だったかのように書くべきではありません。
院長の準備に置き換えるなら、「将来の診療をどう続ける想定か」を資料で説明できるかが重要です。継続勤務を予定するのか、後任を採用するのか、設備の更新時期はいつか。こうした前提が違えば、同じ過去の決算書から出発しても、候補先が考える今後の負担は変わり得ます。ここで大切なのは楽観的な計画を作ることではなく、未定の前提を未定のまま見えるようにすることです。
例えば、院長が担当してきた業務を後任が担う案と、当面は院長が続ける案を比較する場合、勤務日数や担当範囲を曖昧にしたまま金額だけを比べると判断を誤ります。前提ごとに、人員、時間、設備、外部委託などの必要条件を分けて示せば、条件の違いを話し合いやすくなります。これは対象企業が採用した評価手順の再現ではなく、自院の条件整理の提案です。
倍率を計算する前に必要な条件
価格と売上が分かれば、割り算そのものはできます。しかし、計算結果が実際に採用された評価倍率を示すか、他院と比較できるかは別問題です。数字を計算できることと、比較の意味を説明できることを区別してください。
分子に置く金額の範囲が分からない
現金交付額だけでは、比較したい企業価値に必要な調整が分からない場合があります。どの負債や資産が承継対象となるか、別契約の支払いがあるかなどを確認せず、あらゆる取引の価格を同じ種類の分子として並べることはできません。金額の呼び方が似ていることを、経済条件が同じである根拠にしないことが必要です。
分母となる利益が同じ事業を表していない
会社全体の売上・利益と、譲渡する部門の売上・利益を混ぜてはいけません。また、EBITDA倍率を示したいのに、必要な利益や減価償却などの情報が確認できない場合、その倍率は確定できません。営業利益しか分からない状況で、それをEBITDAと呼び替えることも避けます。不足する情報は、概算で埋めるより「確認できない」と明示する方が適切です。
一時的な支出と承継後の必要費用を区別できない
比較する利益を調整するなら、どの費用を除き、どの費用を加えるかに説明が要ります。院長の役割を別の人が担う費用や、継続診療に必要な設備への支出を考えず、負担がなくなる側だけを選んで利益を大きく見せるべきではありません。調整項目ごとに理由と根拠資料を残し、候補先が異なる見方をしたときも話し合えるようにします。
この三つを満たさないまま「何倍だから割安」「公表事例より高いから十分」と結論づけることは、院長の判断を狭めます。私たちの見解では、倍率は結論を早く出す道具というより、比較条件が揃っているかを問い直す入口です。価格が非開示の事例を、低い評価だったと解釈することにも根拠はありません。
院長が準備する五つの説明資料
買い手の公表目的を読んだ後は、自院の強みをそのまま宣伝文句にせず、確認できる資料へ変えます。ここでいう証拠とは、相手を説得するために都合のよい数字を選ぶことではありません。現状、希望、未確認事項を分け、双方が同じ前提で話すための情報です。初回相談で個人情報や機密資料を大量に送る必要はありません。
資料1:診療機能と担当者の対応表
診療内容ごとに主な担当、補助に必要な役割、実施できる曜日、必要な設備を整理します。氏名を共有する前の段階では役割名や人数で構いません。重要なのは、院長が診療を減らしたときに何が変わるかを把握することです。「院長は残る予定」という一文を、担当する診療、勤務日、管理業務に分けるだけでも、確認点が具体的になります。
資料2:譲渡対象と日常運営の対応表
設備、建物、システム、契約、外部委託などを、どの業務に使っているかと結び付けます。院長個人が契約しているもの、別の事業と共用しているもの、他者の承諾や契約条件の確認が必要なものは、区別しておきます。名義や取扱いを自己判断で確定するための表ではなく、契約や専門家の確認へ渡すための一覧です。
資料3:診療収入と費用の説明メモ
決算書の数字に対し、その年だけの事情や継続する事情を説明できるようにします。集計の期間と範囲を揃え、推測で作った数字は実績と混ぜません。候補先から調整後の利益を提示されたときは、元の数字、調整項目、理由、確認資料が一つの流れで追える形が望ましいと考えます。価格を高く見せる調整だけを集めないことが信頼につながります。
資料4:院外との連絡と情報の受け渡しの図
紹介を受ける、検査を依頼する、診療結果を返す、飼い主へ案内するなど、院外とつながる工程を示します。個別の患者・飼い主情報を資料に載せる必要はありません。誰が連絡し、何を確認し、どこへ記録するかという手順を中心にします。引継ぎ時に変更が必要な連絡先や、院長だけが把握する運用がないかを点検できます。
資料5:変更してよいことと事前協議したいことの一覧
買い手の業務改善や投資の提案を受ける前に、院長の優先順位を整理します。例えば、診療時間、病院名、スタッフの役割、院長の勤務形態などについて、希望する内容と、その理由を分けて記載します。すべてを変更不可にするのでも、相手の方針へ白紙で委ねるのでもなく、判断に必要な情報と協議の順序を明確にします。
五つの資料は、最初から完成版にする必要はありません。「分かる」「確認中」「希望」の三つを混ぜずに記載し、情報を追加した日と作成者を残すことから始められます。新しい資料が出たときに古い説明と矛盾しないかを確認できれば、候補先とのやり取りでも、何が更新されたかを伝えやすくなります。
資料の精度を高めるには、数値がどこから出たかも添えます。会計上の集計なのか、予約システムから取り出した件数なのか、担当者の記憶による見積りなのかを分けてください。同じ名称の数字でも、集計する範囲や期間が違えば、そのまま比較できません。分からないものを空欄にすることは準備不足を隠すより有用です。追加で何を確認すれば説明できるかが、双方に見えるからです。
資料を渡す順番も決めます。初めは病院の機能や希望条件の概要を整理し、詳細を共有する段階で、開示する相手、目的、範囲、方法を確認します。院内向けの記録を、そのまま候補先向けの説明資料に使うとは限りません。個別の飼い主やスタッフを特定せずに説明できる部分から始め、必要な確認へ進むことで、検討のための情報と日常診療の記録を区別しやすくなります。
動物病院M&Aの判断基準を、引退の希望から具体化する
動物病院M&Aで譲渡側が最初に決めたいのは、希望価格だけではありません。「この条件なら次の経営者に託せる」と判断するための基準です。高い金額を提示されてから考え始めると、当初は重要だった引退時期や勤務負担を、その場で譲ってしまうことがあります。M&Aアドバイザーの視点では、価格を検討する前に、院長が選べる提案の範囲を言葉にする作業が欠かせません。
引退希望を、候補者が回答できる条件にする
「そろそろ引退したい」という希望には、毎日の診療を減らしたい、採用や資金繰りから離れたい、遠方で暮らしたいなど、異なる目的が含まれます。これらを「譲渡後も協力する」という一文にまとめると、院長と候補者が別々の働き方を想像しかねません。どの負担を、いつまでに、どの程度減らす必要があるかを示せば、候補者も必要な人員と費用を検討しやすくなります。
例えば「翌年の春以降は月の勤務を最大八日とし、定例の診療以外に日常の運営判断を担うことは希望しない」という条件なら、候補者はその日数で成立する体制を提案できます。これは契約条文の完成形ではなく、交渉前に意思を整理するための仮の記述です。個別の契約では業務、報酬、責任、変更時の扱いを確認しますが、まず院長の希望を回答可能な形にすることが出発点です。
希望条件には理由も添えます。勤務日数を減らす理由が体力面なら、通勤時間や連続勤務も問題になります。家族の予定が理由なら、月の合計日数より特定の曜日が重要かもしれません。同じ「週二日」でも必要な条件は違います。理由を共有すると、提示された代案が目的を満たすか判断でき、表面的に数字が一致しているだけの提案を見分けられます。
満たす必要がある条件と、比較する条件を分ける
比較表を作るときは、すべての条件に点数を付けて合計する前に、満たせなければ進めない条件を分けます。動かせない退任期限があるのに、価格の点数でそれを埋め合わせると、選んだ提案を実行できません。一方、院内の備品や会議方法まで必須条件にすると、後任が自ら運営する余地が狭まります。守りたい目的と、変えてもよい手段の境界を院長自身が考えることが必要です。
表は横にスクロールできます。
| 条件の種類 | 仮の記入例 | 比較時の扱い |
|---|---|---|
| 生活上の制約 | 指定した月以降は常勤の診療を終える | 対応できる体制の説明がなければ判断を保留する |
| 診療上の目的 | 自院で対応しない症例の相談先を確保する | 現在と同じ手段に限らず、実行案を確かめる |
| 資金上の制約 | 必要な時点までに一定の現金を受け取る | 条件付きの将来対価を確定資金に含めない |
| 比較できる希望 | 一定期間は病院名を継続したい | 期間や例外を具体化して他の条件と比較する |
| まだ判断できない項目 | 専門診療への関与をどの程度残すか | 情報不足か、本人の意思の未整理かを分ける |
必須条件を置くことは、相手に一方的な要求を通すこととは違います。条件の実現に費用や準備が必要なら、それを含む提案を受けて選ぶという意味です。候補者の説明に合理性があれば条件を見直すこともありますが、その際は「金額が魅力的だから」だけで変更せず、当初の目的を別の方法で満たせるかを書き残します。後日の意思確認にも使える記録になります。
売却しない場合も、実行できる選択肢として比較する
提案を受け入れるかを考えるには、譲渡しない場合の運営も具体化します。現状維持といっても、院長の勤務、欠員の補充、設備の維持、借入返済などは続きます。「今のままでよい」という案の中に、院長がすでに続けられない負担を入れると、公平な比較になりません。継続するために何を変え、いくら必要で、誰が担うかまで示した案を比較対象にします。
一方、短期間待つことで重要な事実を確認できるなら、すぐに結論を出さない判断にも意味があります。後任候補の意思、採用の結果、診療時間を変更した後の実績など、判断を変え得る情報を特定します。ただ待つのではなく、確認する項目と判断日を決めます。得られる情報がないまま期間だけ延びる場合と、選択肢を改善するための待機とでは、院長が負う時間の意味が違います。
最初の判断表は完成させすぎず、前提が変わった日と理由を追記できるようにします。家族の事情、健康、後任の意向、院内の体制が変われば、望ましい条件も変わります。変更を隠して過去の希望に合わせ続ける必要はありません。大切なのは、その時点の意思に合う条件で検討し、候補者へ伝えている条件との食い違いを残さないことです。
正常収益は、利益の数字と根拠を一緒に説明する
動物病院M&Aの価格を考える際、過去の決算書にある利益をそのまま将来も続く利益と扱うことはできません。院長の勤務、人員の欠員、一度限りの支出などによって、決算上の数字と次の体制に必要な収支が違うことがあるからです。ここでは正常収益を、継続的な運営を想定して必要な調整を加えた収益力という意味で使います。譲渡側に有利な項目だけを足し戻す作業ではありません。
一つの調整に、四つの説明を付ける
調整を提案する際は、金額、会計上の位置、調整する理由、次の体制での扱いをそろえます。例えば、一度限りの調査費を除くなら、その費用が出発点の利益に含まれていることと、同じ支出を繰り返す予定がないことを確かめます。営業利益に含まれていない費用を営業利益からの計算で足し戻すと、利益を増やしすぎます。勘定科目名だけでは判断せず、明細へ戻れる説明が必要です。
根拠資料が存在することと、調整の妥当性が確定することも分けます。請求書は支払内容を示しますが、将来の再発がないことまで証明するとは限りません。人件費の見積書があっても、その条件で実際に人員を確保できるかは別です。資料で確認できた事実と、将来についての推論を同じ欄に書かず、どこまで確認できているかを示す方が議論を進めやすくなります。
実務上の整理として、調整項目ごとに「会計で確認済み」「運営の説明あり」「外部条件の確認中」「双方の判断が未一致」という状態を付ける方法が考えられます。この分類は正式な監査意見や評価の保証を意味しません。どの質問に答えれば収益の見方が固まるかを共有するためのものです。資料が不足する項目を黙って削除せず、未解決のまま見えるようにします。
架空例で、調整前から調整後までをつなぐ
以下は法人が運営する病院を想定した架空例です。実在する病院の実績、成約条件、人材の給与相場ではありません。金額は一年分の万円単位です。現院長への報酬一千二百万円が営業費用に含まれると仮定し、営業利益一千五百万円に、費用処理した減価償却費六百万円を加え、簡易的なEBITDAを二千百万円と計算します。
個人事業主が生活費として引き出した資金は、この例の費用計上済みの院長報酬と同じ扱いにはできません。出発点の利益に何が含まれているかを確認して調整します。EBITDAの読み方と限界は次節で詳しく確認します。
表は横にスクロールできます。
| 項目 | 加減額 | この例で置く前提 |
|---|---|---|
| 調整前のEBITDA | 2,100 | 営業利益1,500と減価償却費600の合計 |
| 一度限りの移転調査費 | +120 | 営業費用に含まれ、計画終了後は再発しないと確認した仮定 |
| 現院長の年間報酬を除く | +1,200 | 次の体制の費用へ置き換えるためにいったん戻す |
| 診療責任者等の代替費用 | -1,620 | 現院長が担う仕事を引き継ぐ年間総費用という仮定 |
| 欠員となっている補助人員の補充 | -180 | 通常運営に必要で、代替費用1,620には含めていない |
| 無償の家族業務の代替費用 | -120 | 経理等の独立した作業で、上記の人員費用と重複しない |
| 調整後のEBITDA | 1,500 | 2,100+120+1,200-1,620-180-120 |
この例では、調整によって収益が六百万円減ります。院長の報酬を除けば利益が増える、という説明だけでは不十分で、診療と管理の仕事を引き受ける費用を同時に入れる必要があるためです。代替費用は現院長と同じ肩書の人を一人採用する金額とは限りません。複数の職務を別の人員で担う場合には、それぞれの仕事と費用が重複していないかを確認します。
欠員分も、採用予定があるという理由だけで機械的に引くものではありません。現在の売上がどの人員配置で成り立ち、補充しなければどの業務が続けられないかを説明します。逆に、人員を補充すれば診療量も増えるという計画があるなら、その増収は過去実績の修正に混ぜず、将来の運営案として別に示します。費用だけ、または売上だけを都合よく取り込まないことが必要です。
直近の変化を、年間の確定実績に見せない
診療時間や人員配置を変えた直後は、新しい体制での実績が短期間しかありません。一か月の利益を十二倍すれば年間の数値は作れますが、季節差、休診、支払時期などの影響も拡大します。実績の期間、集計した月、調整した内容を明記し、年間実績、直近の推移、将来の想定を分けて示します。短い期間の好調さを、そのまま一年間続くと決めつけない整理です。
同じ年間売上でも、価格改定で増えた部分、来院が増えた部分、診療内容が変わった部分では継続条件が違います。院長が価格交渉のすべてを会計担当者へ任せず、数字が動いた時期と現場で起きたことを対応させると説明が具体化します。個別の診療情報を広く共有するのではなく、まず必要な集計で原因を確認し、追加情報の範囲は目的に応じて管理します。
判断が分かれた項目を、全体の値下げに埋め込まない
譲渡側が一千五百万円、候補者が一千二百万円を想定するなら、三百万円の違いを一つずつ照合します。後任費用の違いなのか、継続売上の見方なのか、別の支出を織り込んだのかで、次に調べることが変わります。全体を平均して一千三百五十万円にすれば論点が解消するわけではありません。根拠のある部分をそろえた後に、なお残る見解の差として扱います。
検証の順番は、金額だけでなく確認可能性も見て決めます。給与明細の集計漏れなら比較的早く直せますが、院長交代後に紹介が続くかは書類一枚では確定しません。すぐ確かめられる差を先に解消し、時間を要する差には別の運営案や条件を検討します。正常収益の表を、同じ説明を繰り返す交渉資料ではなく、次の行動が決まる資料にするという考え方です。
EBITDAと倍率を分けて読み、仮定の感度分析を使う
EBITDAは、利息、税、減価償却などを控除する前の利益を表す指標です。ここでは営業利益に、その営業利益で差し引かれた減価償却費を戻す簡易的な計算を使います。M&A支援機関登録制度の公式説明も、EBITDAと純有利子負債を用いた株式価値の計算を示しています。ただし、指標の定義を理解することと、自院に適切な倍率を決めることは別の作業です。公式の算定方法と留意点も併せて確認してください。
EBITDAは、院長が使える現金そのものではない
減価償却費を戻すのは、帳簿上の費用とその年の現金支出が一致しないためです。しかし、装置の更新費用や施設の維持費用が消えるわけではありません。税金、借入の元本返済、運転資金の増加も、EBITDAとは別に資金へ影響します。EBITDAが一千五百万円あるという説明から、毎年一千五百万円を院長が受け取れると推論することはできません。
例えば、同じEBITDAでも、更新を終えた設備で数年間診療できる病院と、近く大きな更新支出を見込む病院では、手元に残る資金の見通しが違います。この違いを倍率に反映するか、別の計算で検討するかは評価の設計次第ですが、両方で同じ支出を重ねて差し引かないようにします。指標を便利に使うためにも、指標の外に残る支出を隣に置くことが大切です。
「五倍」という言葉には、対象と期間が必要になる
倍率の説明を受けたら、分子が事業の価値なのか株式の対価なのか、分母がどの期間の何の利益なのかを確認します。調整前のEBITDA二千百万円を使う案と、調整後の一千五百万円を使う案では、同じ倍率でも計算結果が違います。院長報酬を除く前後や、費用を外部へ移した前後を混ぜると、倍率が高い方が有利という判断も成り立ちません。
架空の比較として、一千二百万円に七倍を掛けた事業価値は八千四百万円、一千八百万円に五倍を掛けた事業価値は九千万円です。倍率は前者の方が高いのに、計算した価値は後者の方が高くなります。この計算は、どちらの提案が妥当かを示すものではありません。まず双方の収益定義をそろえなければ、数字の大小を評価できないことを示しています。
三倍・五倍・七倍は、相場ではなく計算用の仮定
次の表では、調整後EBITDAと倍率の二つが変わった場合の影響を確かめます。三倍・五倍・七倍は違いを見やすくするために置いた仮定であり、動物病院の相場、成約実績、推奨倍率、到達可能な価格帯を示しません。収益の一千二百万円・一千五百万円・一千八百万円も仮の入力値です。実際の評価では個別の資料と取引条件を確認する必要があります。
表は横にスクロールできます。
| 年間の調整後EBITDA | 仮に3倍 | 仮に5倍 | 仮に7倍 |
|---|---|---|---|
| 1,200 | 3,600 | 6,000 | 8,400 |
| 1,500 | 4,500 | 7,500 | 10,500 |
| 1,800 | 5,400 | 9,000 | 12,600 |
この表で先に読むのは、最も大きい一億二千六百万円ではありません。倍率を仮に五倍へ固定すると、収益が三百万円違うだけで事業価値が一千五百万円変わる点です。収益を説明する根拠が弱いまま倍率だけを交渉しても、大きな不確実性が残ります。後任費用や売上の集計を確認する作業が、価格の議論にどれほど影響し得るかを見るために表を使います。
反対に、収益を一千五百万円へ固定すると、仮の倍率が一倍変わる影響は一千五百万円です。提示額が下がった際には、収益の見方が変わったのか、評価上の条件が変わったのかを分けて説明してもらいます。二つが同時に動いたなら、途中の計算も確認します。最初と最後の価格だけを比べるより、どの前提を確かめれば判断できるかが明確になります。
必要な価格から倍率を逆算しても、根拠は生まれない
院長の資金計画から必要な株式対価を置き、それを実現する事業価値や倍率を逆算することは、条件の距離を知るためには役立ちます。しかし、必要額に届く倍率を計算できたことは、第三者がその倍率で取得する根拠にはなりません。希望を出発点にした計算と、事業の資料を出発点にした評価を分け、差がある理由を検討します。
また、EBITDAがごく小さい、赤字である、一時的な変化が大きい場合は、倍率を掛けた結果だけでは十分に判断できません。資産の内容、必要な再構築、将来の運営体制など、別の見方が必要になります。計算結果が小さいから事業上の意味がない、あるいは高い倍率を掛ければ問題が解決すると考えず、まずその指標が自院を説明するのに適しているかを確かめます。
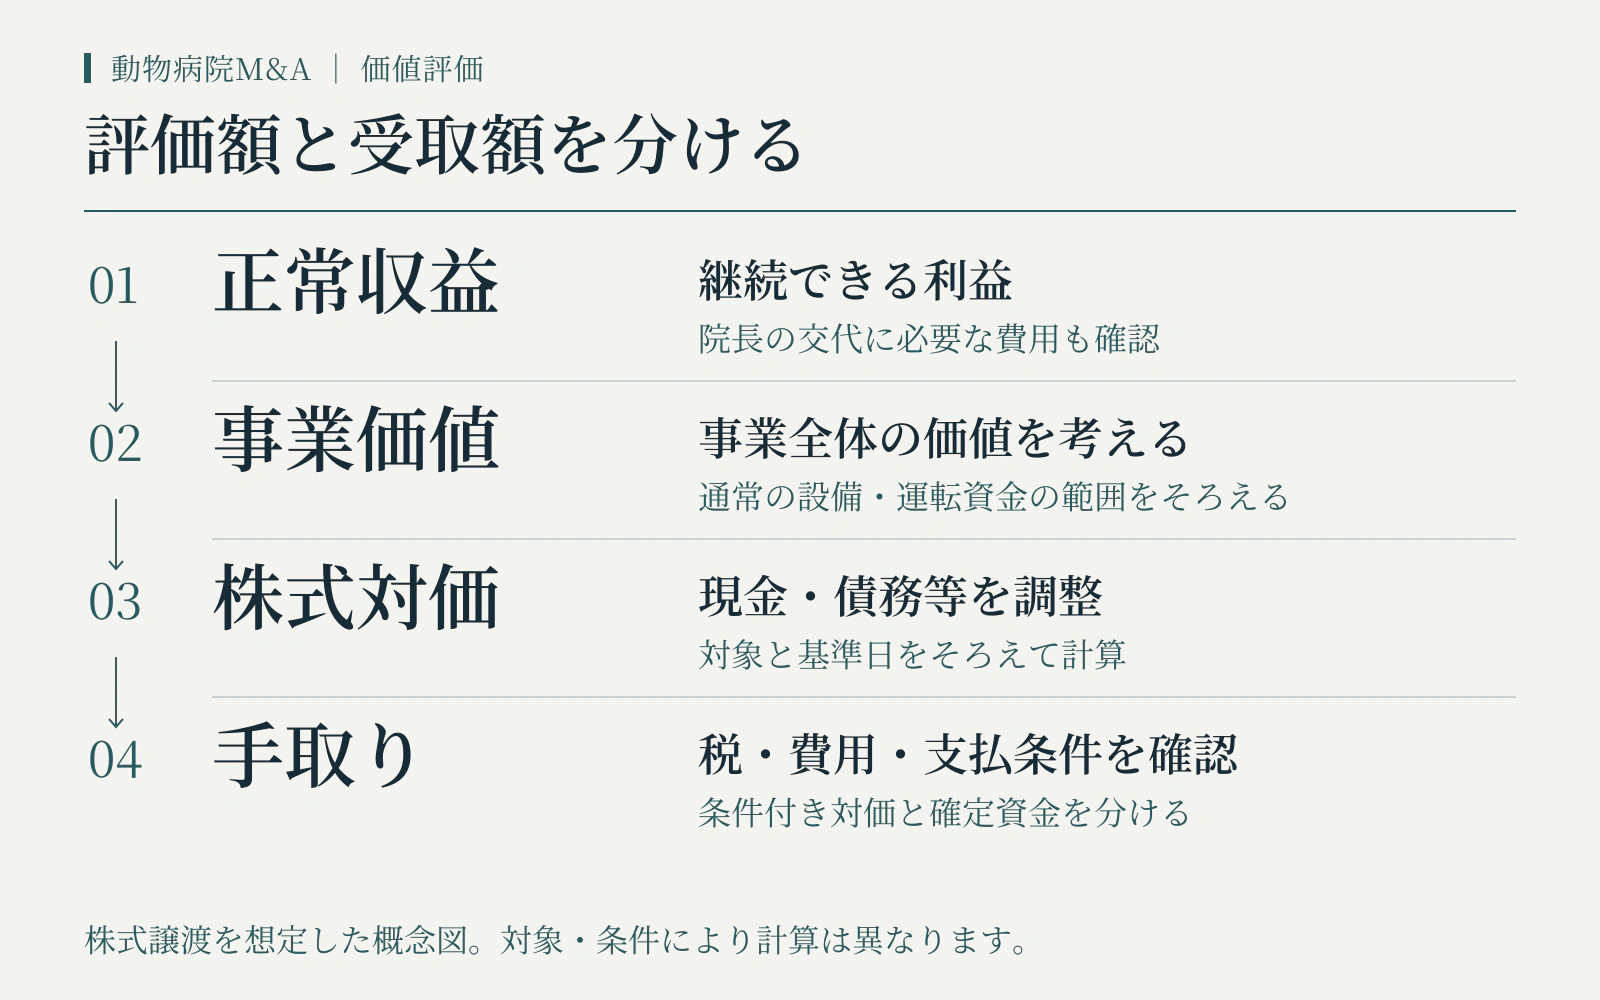
事業価値から株式価値、実際の受取額までをつなぐ
ここからは、前節の中心に置いた架空の事業価値七千五百万円を使います。本稿のEVは、診療事業を継続するための通常の設備と合意した運転資金を含む事業価値という意味です。会社の現金や借入等を調整する前の金額とします。この定義は以下の計算例の前提であり、実際の提案書で使われる「企業価値」という言葉が、必ず同じ範囲を示すとは限りません。
株式全体の価値に直すときは、足し引きする項目を定義する
会社の株式をすべて譲渡する仮定では、事業価値に加算する資産と、控除する債務等を整理します。現金の全額を無条件に足すのではなく、事業価値に含めたものや必要残高との重複を確認します。以下の加算対象現金八百万円は、残高の制約と必要資金を確認した後に、計算上加えてよいと合意した金額という仮定です。
表は横にスクロールできます。
| 項目 | 金額 | 計算上の位置付け |
|---|---|---|
| 事業価値 | 7,500 | 調整後EBITDA1,500×仮の倍率5 |
| 合意した加算対象現金 | +800 | 事業に必要な資金等と重複させない |
| 金融機関への借入 | -2,000 | 同じ基準日時点の残高を使う |
| 院長から会社への貸付に対応する債務 | -500 | 株式とは別の債権として区別する |
| 合意した負債類似項目 | -200 | 通常の運転資金や上記債務との重複はない仮定 |
| 通常運転資金の基準からの不足 | -100 | 対象と基準を合意した不足額という仮定 |
| 株式全体の仮の価値 | 5,500 | 税金や譲渡側の費用を差し引く前 |
借入を返済してから譲渡すれば、株式価値がその返済額だけ自動的に増えると考えるのも早計です。会社の現金を使って返済する場合には、現金も同時に減ります。資金の出所を含めて調整表を更新しなければ、返済した効果だけを二重に数えてしまいます。配当、設備購入、関連当事者への支払などが基準日後にある場合も、その動きがどの項目へ反映されるかを確認します。
院長貸付金の返済は、株式対価と別の行に置く
上の例には、会社が院長へ返す五百万円の債務が含まれています。院長が全株式を保有し、かつその債権を持ち、株式対価五千五百万円と債権の返済五百万円をそれぞれ受け取る条件なら、税・費用控除前の受取合計は六千万円になります。ただし、返済の時期、資金の出所、必要な手続が整うと仮定した計算です。五百万円が必ず追加で払われるという意味ではありません。
候補者の説明する「オーナー受取額」に貸付金の返済が含まれるなら、その内訳を分けてもらいます。株式に対する支払と、すでに会社へ貸していたお金の返済をまとめると、株式の評価を高く受けたように見える場合があります。役員報酬、退職に伴う支払、不動産の代金や賃料などが別に提示される場合も、支払理由と受取主体ごとに整理します。
同じ経済的な支出を、複数の場所で控除しない
調整表で注意したいのは、項目の数より、同じ負担を重ねて数えていないかです。未払の費用を負債類似項目へ入れ、同時に通常運転資金の不足にも含めれば、重複して価格を下げることがあります。設備更新についても、事業価値の計算に織り込んだ支出を、根拠の説明なく改めて株式価値から全額引いていないかを確かめます。
重複の有無は、項目名だけでは判断できません。何の支出を、どの期間について、誰が負担する前提なのかを対応させます。疑問があるときは、明細に同じ参照番号を付け、どの表で一度だけ扱うかを整理します。反対に、似た名前でも別の期間や別の負担を指す場合があるため、名前が同じという理由だけで一方を消すこともしません。
手取りの試算では、受取主体と資金を使える日を確認する
株式対価が決まっても、院長の自由に使える資金が確定したとは限りません。譲渡する株主が複数なら各人の受取は異なり、会社が事業を譲渡する場合は、会社の入金をそのまま院長個人の受取と扱えません。会社の株式を譲渡する上の例と、事業や資産を譲渡する場合の計算は区別します。手法が違う提案を比較する際は、受取主体までそろえた別の表が必要です。
手取りの欄には、実際の税金や費用の試算、留保する資金、入金時期を反映します。本稿では税率や税額を仮置きして確定手取りを示しません。取得に要した金額、保有関係、取引の対象、支払条件などを税理士等へ伝え、取引案ごとに確認する必要があるためです。費用を先に支払う場合には、その日までに現金を用意できるかも確認します。
最低限必要な資金を検討するときは、条件付き対価が支払われない場合と、支払が遅れる場合も置きます。将来の勤務報酬や賃料収入は、それぞれの契約と継続条件のある収入として別にします。売却対価へすべて足して大きな合計を作るより、いつ、何の条件で、いくら使えるかを確認する方が、引退後の計画とつながります。
高い価格と、契約の実行条件・院長の継続負担を比較する
同じ株式全体の譲渡であっても、提案額に含まれる支払時期や院長の役割が異なれば、見出しの金額だけでは選べません。M&Aアドバイザーが比較を支援する際には、価格を共通の定義へ直すとともに、残る条件を院長の判断基準へ戻します。実行の可能性と働き方を、一つの価格に無理に換算せず、別々に理解したうえで選ぶことが重要です。
架空の二提案を、同じ対象と単位で並べる
以下は前節とは独立した提案比較の架空例です。双方とも全株式を対象とし、現金・債務・通常運転資金の調整後の株式対価を比較していると仮定します。不動産、院長貸付金の返済、税金、譲渡側の費用、勤務への報酬は表の株式対価に含めません。金額や勤務条件は仕組みを考えるための設定であり、実際の提示条件や標準的な契約内容ではありません。
表は横にスクロールできます。
| 比較項目 | 提案A | 提案B |
|---|---|---|
| 表示される最大株式対価 | 7,000万円 | 6,300万円 |
| 取引実行時の株式対価 | 5,800万円 | 6,300万円 |
| 条件付き追加対価 | 2年後、条件達成時に1,200万円。不達成ならゼロという仮定 | なし |
| 提示された継続勤務 | 週4日・24か月 | 週2日・12か月 |
| 勤務報酬 | 別契約で確認。上記金額に含めない | 別契約で確認。上記金額に含めない |
| 実行前の確認 | 資金調達、社内承認、後任体制等の未了事項を確認 | 同じ確認項目を用い、進捗を照合 |
表示額ではAが七百万円高い一方、実行時点の受取ではBが五百万円多くなります。Aは条件を達成できなければ追加対価がゼロという設定なので、七千万円を確定した金額として生活資金へ組み込めません。比較の第一歩は、どちらが高いかを即断することではなく、「何を達成し、いつ受け取る金額か」を同じ形式で読むことです。
追加対価の条件と、院長が影響できる範囲を照合する
追加対価が利益に連動するなら、利益の計算方法だけでなく、費用の配分、診療体制、投資、営業日などを誰が決めるか確認します。院長が関与できない変更でも指標が動くなら、本人の努力だけで支払を確保できません。測定期間、途中で方針が変わった場合、数字へ異議がある場合の確認方法も、提案の意味を理解するために必要です。
追加対価があること自体を、不利な条件と決める必要はありません。将来の状況による見解の差を調整する提案として検討できます。ただし、達成したかを双方が確認できることと、条件達成後に支払える主体が明らかであることは別の確認です。計算式が明確でも、資金の裏付けや支払の手順が不明なら、その不確実性は比較表に残します。
上の架空例では、時間価値、税、費用、信用リスクをすべて無視した単純計算に限り、追加対価の支払確率をpと置くと、Aの期待額は五千八百万円に一千二百万円×pを加えた金額です。Bの六千三百万円に等しくなるpは、五百÷一千二百で約41.7%です。これは成立確率の推定ではなく、仮定によって比較が変わる仕組みを示す計算にすぎません。
実際には支払確率を客観的に置けないこともあり、院長が必要な資金を期待値だけで判断することはできません。また、二年後の入金と現在の入金は時期が違います。この計算から「42%以上ならAを選ぶべき」と結論づけず、受取がなくても資金計画が成立するか、追加対価のためにどの負担を引き受けるかを先に確認します。
勤務の継続を、価格の付録にしない
提案AとBの勤務を、一年を五十二週、休暇等を考慮しない便宜的な計算で比較すると、Aは四日×五十二週×二年で四百十六日、Bは二日×五十二週×一年で百四日となり、差は三百十二日です。実際の勤務日数を示すものではありませんが、七百万円という最大対価の差だけでは見えない、時間の違いを捉える手掛かりになります。
この差を単価へ換算して、院長の時間の値段と決めつけることはしません。勤務に対しては別に報酬が支払われ、診療を続けること自体に価値を感じる院長もいます。一方、早く日常の責任から離れたい院長には、追加の勤務が目的と合わない可能性があります。勤務日数に加え、通勤、夜間連絡、業務範囲、後任不在時の扱いを確認して、自分が望む関与か判断します。
継続勤務を受け入れるなら、期間が満了したとき、体調等で当初の働き方が難しくなったとき、後任の配置が遅れたときに、どのように話し合うかも整理します。希望する引退時期を守るための条件と、診療を継続するための準備を両方考えます。具体的な法的効果や契約条項は専門家へ確認しますが、何を確認したいかは院長自身の判断から始まります。
契約の確実性は、根拠のある進捗として確認する
「実行できると思う」という説明だけでは、提案間の確度を比較できません。支払主体、資金の調達状況、社内の承認、対象契約の確認、必要な人員の準備などについて、完了していることと未了のことを分けます。完了したと説明された事項には確認資料や確認した日を付け、未了事項には担当者、判断予定日、間に合わない場合の影響を示してもらいます。
確認項目が多い提案ほど悪い、という意味ではありません。未了事項を具体的に把握している相手と、課題をまだ調べていない相手を同じようには評価できません。譲渡側も資料提供や意思確認を遅らせれば進捗に影響するため、双方が担う作業を明らかにします。実行の確度を印象で点数化するより、何が終われば次へ進めるかをそろえる方が実用的です。
調査後に条件が変わった場合は、変更の根拠と、院長の判断への影響を別に確認します。根拠が合理的でも必須条件を満たさなくなるなら、受け入れられないことがあります。逆に、当初は不明だった体制が具体化し、懸念が解消される場合もあります。条件を見直すことと、相手への好意や交渉に費やした時間とを切り分けて考えます。
最後は、選んだ理由と残る不確実性を一枚にする
最終判断の前には、満たした必須条件、確定した受取、条件付きの受取、院長の勤務、未了事項を一枚にまとめます。家族や専門家の意見も参照しつつ、何を優先し、どの不確実性を引き受けるかを院長の言葉で残します。すべての項目で最も有利な提案がない場合でも、選んだ理由を説明できれば、新しい情報が出たときに判断を更新しやすくなります。
動物病院M&Aの価値評価は、病院に一つの値札を付けて終わる作業ではありません。どの収益が続くと考えるか、誰が費用を負担するか、対価をいつ受け取れるか、院長がどこまで関与するかをつなぎ、譲渡側が納得して選べる状態を作る作業です。価格の数字と自分の条件を同じ表で確認しながら、次に確かめるべき点を一つずつ減らしていきます。
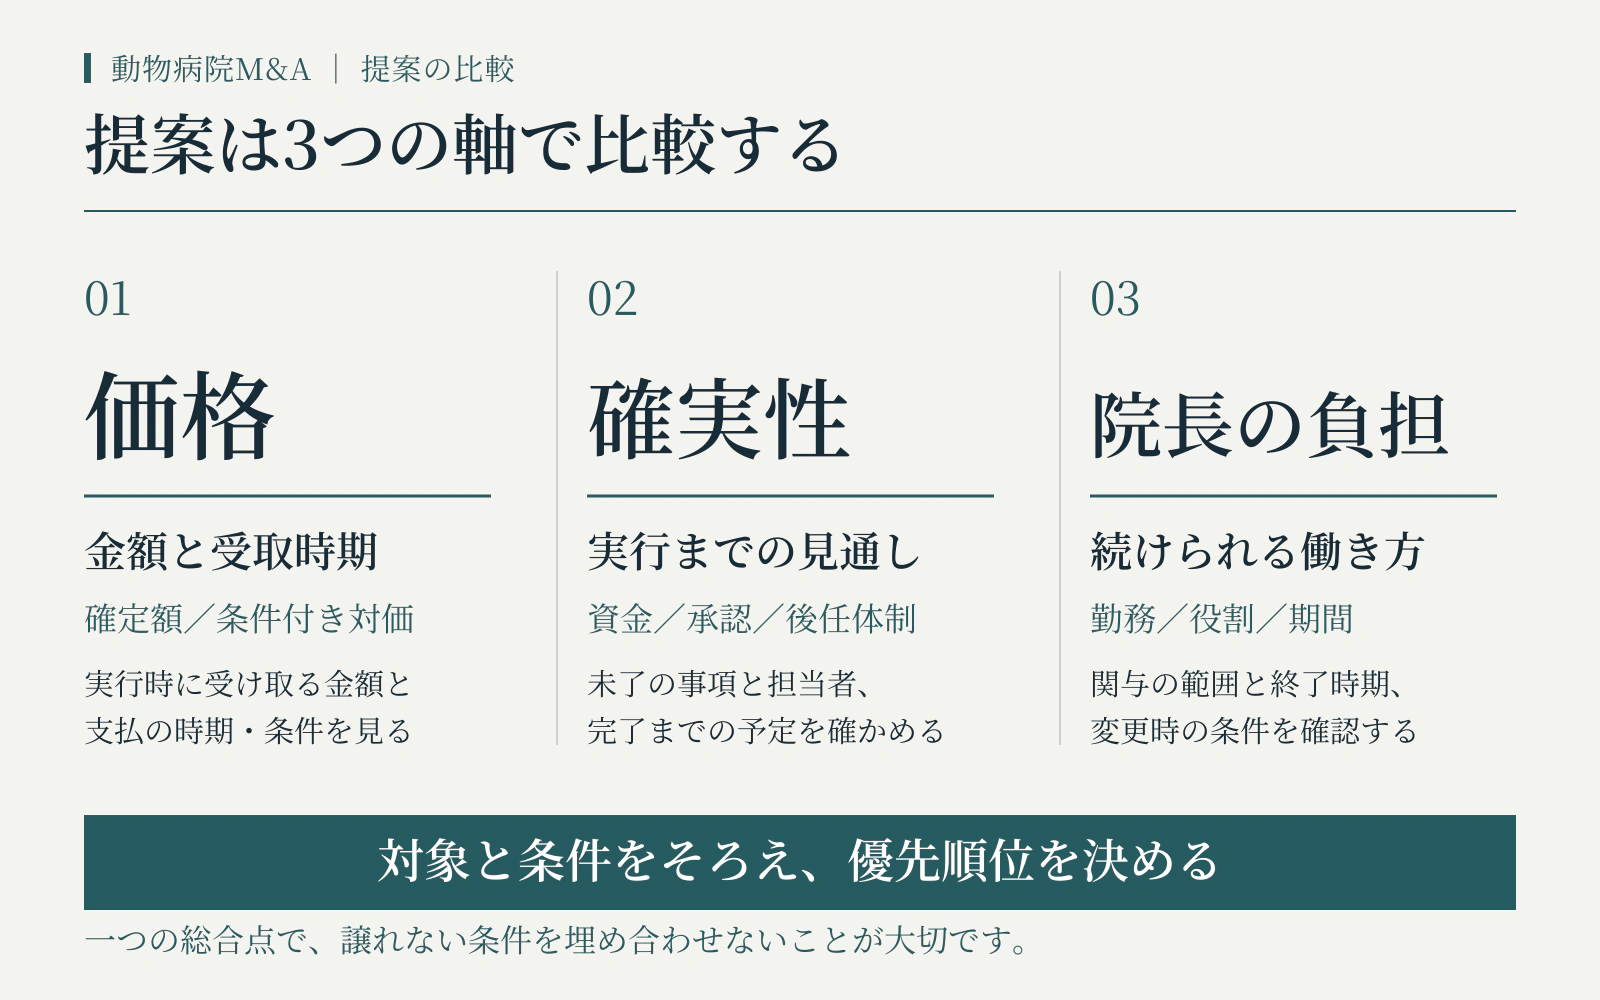
譲渡先を選ぶときは、買収方針を病院の運営計画へ置き換える
「理念が近い」を、誰が何を決めるかまで具体化する
候補先が「地域の診療を大切にする」「院長の方針を尊重する」と説明しても、具体的な運営が同じとは限りません。診療時間、料金、採用、設備購入、紹介先の選定について、承継後に誰が決めるかを確認します。現場に決定権が残る事項、本部の承認が必要な事項、金額に応じて承認者が変わる事項を分けると、理念と日々の仕事の関係が見えます。
たとえば現院長が予防診療の説明時間を長く確保している病院では、その時間を維持する前提で予約枠と人件費が計画されているかが大切です。言葉の上で方針に賛同していても、計画上の一日診療件数が大幅に増えていれば、実行時に衝突する可能性があります。面談では理念を否定するためでなく、共通の方針が数字と勤務表にも反映されているかを確かめます。
反対に、従来のやり方をすべて固定すると、新しい担い手が改善できる余地を失う場合があります。守りたい結果と、変更できる方法を分けましょう。飼い主への説明責任を守ることは譲れなくても、予約方法や問診票の形式は改善できるかもしれません。何も変えないという約束より、変更の理由を共有し、現場の懸念を扱う手続を合意する方が実行しやすいことがあります。
企業の規模より、自院へ投入できる人と時間を確認する
大きなグループでも、承継直後に自院を担当する人員が決まっていなければ、現院長への依存が残ります。小規模な買収主体でも、近隣に経験ある責任者がいて、応援診療や採用を具体的に組める場合があります。保有病院数という一つの指標で判断せず、自院のために動く担当者、開始日、勤務日、権限、予算を聞きます。
人材紹介、採用広報、会計、購買、システムなどの支援も、提供される範囲を確認します。「採用を支援する」が求人広告の掲載だけを意味するのか、面接、条件提示、入職後の教育まで含むのかで、院長の負担は変わります。本部が提供する支援に費用がかかる場合は、病院の収益計画との整合も必要です。
検討を進めるうえでは、相手の現場責任者と話せる機会が有用です。経営側の説明と、実際の運営を担う人の認識が一致しているかを見ます。一般的な成功談より、「もし院長の勤務日が予定より早く減ったら、翌月の診療をどう組むか」という具体的な問いの方が、準備の程度を確かめやすくなります。
専門診療を維持する案と、一般診療を厚くする案を分けて比べる
同じ病院でも、候補先の強みによって将来像が変わります。専門医療の拠点にする提案では、術者、症例、紹介体制、設備、人員配置が重要になります。地域の一般診療を安定させる提案では、長期通院、予防、慢性疾患管理、スタッフの定着、通いやすさがより大きな判断材料になるでしょう。どちらが優れているかを抽象的に決めず、自院が守りたい機能と照合します。
専門診療を増やす案なら、その前提で生じる一般診療の待ち時間や予約の変化を聞きます。一般診療を重視する案なら、従来受けていた高度な症例をどこへ紹介するかを聞きます。一方の診療を伸ばす計画が、もう一方の患者をどのように支えるのかまで説明できれば、売上計画だけでは見えない運営の一貫性を確認できます。
アドバイザーの見解:相手選びでは「自院の何に価値を認めているか」を、最初の面談と最終提案で聞き直すことを勧めます。調査を経ても説明が具体化しない場合、価格だけが先行している可能性があります。価値を認める対象が変わった場合は、その理由が価格、診療計画、院長の勤務条件にどう反映されたかを確認します。
情報開示は、相手の判断に必要な精度へ段階的に進める
匿名の初期説明でも、組合せによる特定に配慮する
動物病院の名前を書かなければ匿名になるとは限りません。地域、特殊な診療、珍しい設備、院長の経歴、建物の写真を組み合わせると、近隣の関係者が推測できることがあります。初期の概要では、候補先が関心を判断するために必要な情報を選び、地理的な範囲や金額の幅を調整します。情報を曖昧にしすぎると、関心のある相手も判断できないため、識別可能性と検討の実用性を両方見ます。
どの段階で病院名を知らせるか、誰に知らせるか、院長へ事前に報告するかを決めます。候補先の担当者だけでなく、外部専門家や関連会社が情報を読む場合もあります。情報を受け取る範囲、利用目的、再共有の条件を明確にし、資料ごとに開示日と版を記録しておくと、後のやり取りを整理できます。
実名開示前の関心表明は、最終的な購入意思とは異なります。反応が多いから売却価格が高いと考えるのも、初期の反応が少ないから価値が低いと考えるのも早計です。条件が合う相手に、判断に足りる情報が届いているかを確認してから、その反応を評価します。
数字の説明に、飼い主名や診療記録の明細が最初から必要とは限らない
収益の傾向を説明する初期資料では、月別の診療区分、来院件数、継続率などの集計で足りることがあります。個々の飼い主や従業員が分かる情報は、目的に必要な範囲と取扱いを別途検討します。匿名化や集計をしたつもりでも、症例が少ない分野や珍しい属性から個人が推測できることに注意が必要です。
資料の精度を高めることと、明細を無制限に渡すことは違います。まず集計の定義、対象期間、母集団、元資料との照合方法を示し、どうしても明細が必要な論点だけを切り出します。閲覧者を限定する、閲覧履歴を残す、複写の条件を決めるといった管理も、情報の性質に合わせて検討します。
買収の検討に使う資料は、通常の診療システムと分けて準備すると管理しやすくなります。診療中の端末や共有フォルダをそのまま外部に見せるのではなく、確認する対象と期間を絞った資料を用意します。資料を作る担当者の負担も考慮し、診療の合間に際限なく追加依頼へ対応する状況を避けましょう。
質問の回答を一つにまとめ、曖昧な回答を次の確認へつなぐ
複数の候補先と話す場合、同じ質問への回答が別々のメールに散らばりやすくなります。質問、回答、根拠、回答日、追加確認の担当者を一つの表で管理すると、説明の食い違いを防げます。すべてをその場で答える必要はありません。「現時点では未確認で、確認先はここ」と明示した方が、推測を事実として伝えるより誠実です。
質問の背景を確かめることも大切です。たとえば在庫の詳細を求められた理由が、金額の確認なのか、期限切れの把握なのか、診療継続に必要な品目の確認なのかで、適切な回答は変わります。目的が分かれば、過剰な資料を作らずに必要な情報を伝えられます。
新しい資料で説明が変わったときは、古い回答を消すだけでなく、何が変わり、どの数字や条件へ影響するかを示します。評価に不利な事実でも、早い段階で扱いが分かれば対応を検討できます。最終局面で初めて出てきた事実は、金額そのもの以上に、ほかに未開示事項がないかという疑問を生みやすくなります。
基本合意から最終契約まで、次へ進む条件を先に決める
基本合意を、価格が確定した書類と読み違えない
検討が進むと、基本合意書などで取引の方向を確認することがあります。そこで示された金額が、すべての条件を確認した最終価格なのか、一定の前提に基づく概算なのかを区別します。調査後に変わり得る項目、必要な同意、融資などの実行条件が残るなら、それらが満たされないときの扱いも確認します。
書類の名称だけで、すべての条項が拘束力を持つ、あるいは持たないと判断しないことが必要です。価格などの基本条件と、秘密保持、独占交渉、費用負担などについて、拘束力の有無が分かれることがあります。実際の文言を専門家と読み、院長が何を約束するのかを把握したうえで署名します。
独占交渉期間を設ける場合は、日数だけでなく、その間に何を終える予定かを確認します。資料提出、現地確認、面談、資金の手配、契約案の提示などの工程がなければ、期間が過ぎても検討が進まないことがあります。延長が必要になった場合は、遅れている原因、残る作業、次の判断日を整理します。
調査で出た論点を「価格」「契約」「運営」のどこで扱うか分ける
買収前の調査はデューデリジェンスと呼ばれ、財務、法務、税務、人事、事業運営などを確認します。調査で見つかった問題は、すべて価格を下げれば解決するわけではありません。帳簿上の誤りは数字の修正、一定のリスクは契約条件、承継直後の担当者不足は運営計画というように、対応する場所を分けると話が進みやすくなります。
たとえば機器の更新時期が近い場合、更新費用を価値評価に織り込む、譲渡前に現運営者が更新する、承継後に取得側が更新するという案があります。どの案でも同じ費用を二重に控除しないようにします。リスクを価格へ反映したうえで、同じ事情を理由に追加の責任まで無制限に負う内容になっていないかも、契約全体で確認します。
一方、診療の安全や法令上の必要事項は、金銭を調整すれば放置できるというものではありません。対応の期限と責任者を置き、実行前の条件にする必要があるかを検討します。問題を隠すことにも、何でも重大問題として一括することにもせず、実際の影響と対応可能性を評価します。
クロージングの条件を、担当者と証拠まで決める
クロージングは、合意した取引を実行して対価の支払や対象の引渡しを行う段階です。契約の署名日と実行日が異なる場合、その間に誰が病院を運営し、重要な支出や変更をどのように扱うかを定めます。現院長が通常診療に必要な判断をできない状態にしない一方、取引の前提を大きく変える行為には確認の仕組みが必要です。
実行に必要な事項は、「確認済み」という印だけで管理せず、何で確認したかを残します。資金の準備、対象契約の同意、保証の解除等の取扱い、必要な手続、引継ぎの担当者、鍵やシステム権限などについて、担当者、完了予定日、証拠となる書類や通知を対応させます。口頭で大丈夫と言われた事項ほど、実行日に誰が何をするかへ落とし込むことが重要です。
予定どおりに進まない場合の判断も先に決めます。実行日を延期するのか、一部の手続を後に残せるのか、取引自体を中止できるのかは、案件の内容と契約によります。院長が日程を守るために解消していない条件を見過ごすことがないよう、最終確認の場を設け、残項目を明示して判断します。
引渡し後の計画は、契約前に「院長が不在の日」で確かめる
引継ぎ期間を日数だけで決めない
院長が半年残る、あるいは一年残るという期間が決まっても、それだけでは承継が完了するとは限りません。何を引き継ぎ、どの状態になれば役割を減らせるかを決める必要があります。診療判断、スタッフへの相談対応、紹介元との連絡、購買の承認、飼い主への説明などを、現院長から誰へ移すかという単位で整理します。
引継ぎの進み具合は、資料を渡した回数より、後任がその仕事を行えるかで確認します。マニュアルを読んだだけでは対応しにくい例外があるなら、現院長と一緒に判断する機会を作ります。ただし、いつまでも現院長の確認を必要とする仕組みでは、権限が移りません。後任が判断する範囲と、支援を求める場面を分けておきます。
院長の勤務条件には、日数に加えて診療時間、時間外の連絡、急な欠勤への対応、学会や休暇、担当する症例の範囲などを含めて検討します。報酬が高くても、休日に継続的な対応が求められるなら、想定していた引退生活と異なるかもしれません。売買代金と勤務報酬を分けたうえで、実際の時間の使い方を週の予定表に落とします。
初日・最初の締め日・最初の繁忙期をそれぞれ試す
承継初日の診療が動けば、すべて順調というわけではありません。最初の給与計算、請求や入金の締め、薬品の発注、設備保守、年度ごとの手続など、日次以外の業務もあります。引渡し直後の一日、最初の一か月、季節的な繁忙期を別の場面として考えると、抜けている担当が見つかりやすくなります。
たとえば受付の会計が初日に問題なく動いても、返金や未収金の処理、過去の予約の変更、月をまたぐ入院費の扱いで迷う可能性があります。すべてを詳細な規則にする必要はありませんが、通常と異なる処理が起きたときの相談先を決めておけば、受付担当者が一人で判断を抱え込まずに済みます。
繁忙期には、普段より多い件数を処理できることだけでなく、欠員や急患が重なった場合の優先順位を確認します。新しい経営者の予定する人員配置で、従来の診療機能を保てるかを見ます。現院長が無理をして不足を補ってしまうと、承継後の体制の弱点が表に出ません。支援が必要だった場面を記録し、後任側の体制の改善へつなげます。
売上が変わったとき、原因を一つに決めつけない
承継の前後で売上が動いても、そのすべてがM&Aの影響とは限りません。季節、診療日数、院長の勤務、料金、診療構成、近隣の変化などを分けて見ます。前年同月との比較だけで判断せず、一日当たり件数、診療区分別の構成、既存患者の来院、新規患者の流入などを合わせて確認すると、対策を絞りやすくなります。
売上が維持されていても、現場の時間外労働や院長への問い合わせが急増していれば、その体制が続くとは限りません。一方、引継ぎのために予約枠を一時的に減らしているなら、短期的な売上減少を直ちに失敗と評価するのも適切ではありません。開始前に、何を一時的な変化として見込み、いつ見直すかを共有します。
スタッフの意見を聞く場も、特定の人の不満だけが集まる場にしない工夫が必要です。困った業務、患者への説明に迷った場面、承認が止まった事項など、仕事に即した問いを用意します。事実を集める窓口と、意思決定する責任者を分けすぎず、寄せられた課題への対応を返すことで、情報が上がる状態を維持します。
オーナーが役割を減らす条件を、最終日より前に確認する
現院長の勤務を減らす時期に初めて後任の準備不足が判明すると、延長を断りにくい状況になることがあります。予定日より前に、担当の移行状況と残る支援を確認し、延長が必要なら業務範囲、期間、報酬を改めて協議します。当初の約束が曖昧なまま、善意で無期限に支援し続ける状態を避けるためです。
役割を減らした後にも、院長個人への問い合わせが残る場合があります。飼い主や紹介元へ、新しい窓口と責任者を分かりやすく伝え、現院長への連絡が必要な場合の取り次ぎ方を決めます。連絡先を変えることだけでなく、相手が新しい体制を信頼して相談できる説明が必要です。
アドバイザーの見解:譲渡後の計画を読むときは、「現院長が来週から一日不在になったら、誰のどの仕事が増えるか」と問いかけてください。具体的な答えが出ない仕事は、院長個人に残っている機能です。この確認は退任を急ぐためでなく、約束された引継ぎ期間が実行可能かを確かめるために行います。
動物病院M&Aについて、オーナーからよくある疑問
個人で開業した動物病院でも、承継を相談できますか
個人で営む病院でも、診療事業や資産などを第三者へ引き継ぐ可能性を検討できます。ただし、会社の株式を譲渡する取引とは、対象の定め方や契約・手続が異なります。設備、在庫、賃借物件、従業員、院長所有の不動産、屋号などを並べ、何を誰が保有し、何を引き継ぐかを整理するところから始めます。
売却のために先に法人化した方がよいと、一律に判断することはできません。必要な期間、費用、税務、既存契約、候補先の希望などにより、適した進め方は変わります。取引形態を変える前に、現在の状態で考えられる選択肢と、それぞれに必要な作業を比較することが大切です。
後継者がいないと、必ずM&Aを選ぶ必要がありますか
必ずしもそうではありません。親族や勤務獣医師への承継、外部人材の採用、他院との連携、規模の見直しなども含めて、目的に合う方法を考えます。M&Aは、資本や運営主体の変更を伴う選択肢の一つです。院長が離れたい仕事、維持したい診療、必要な資金、希望する時期を明確にしてから比べると、選択の理由を説明しやすくなります。
内部の候補者がいる場合でも、技術だけで承継が決まるとは限りません。経営の意思、資金、責任の引受け、院長との役割分担が必要です。候補者の希望を確認せず、当然に引き継ぐものとして計画を作らないようにします。第三者への譲渡と内部承継の比較は、候補者を競わせるためでなく、実行可能な道を見つけるために行います。
売却価格は年商の何倍で考えればよいですか
年商だけから一律の倍率を掛けて判断することはできません。同じ年商でも、診療構成、人件費、院長の役割、家賃、機器の更新、利益の持続性に違いがあります。また、公表金額が事業価値なのか、株式対価なのか、特定の事業を引き継ぐための対価なのかによって、比較する分子も変わります。
最初に確認したいのは、引継ぎ後に必要な費用を含めた収益です。そのうえで、純資産、将来キャッシュフロー、比較可能な市場情報などを使い分けます。倍率の数字を聞いたら、何の利益に掛ける倍率か、どの時点の数字か、借入金や不動産をどう扱うかまで質問してください。本記事の感度分析は計算の構造を理解するためのもので、年商倍率や利益倍率の相場表ではありません。
赤字があると、相談する意味はありませんか
赤字という結果だけで、検討の余地がすべてなくなるわけではありません。一時的な費用と継続的な収益不足、余剰資産の保有、診療日や人員の制約など、原因を分けて確認します。ただし、改善計画があるだけで、必ず価値や候補先が生まれるとは限りません。改善のために誰がどれだけの投資と負担を引き受けるかが重要です。
相談の際は、黒字に見せるために必要経費を取り除くのでなく、損益が生まれた事情を整理します。直近の試算表、診療日数、院長とスタッフの稼働、設備の状態が分かれば、どの問題を先に確認すべきか考えやすくなります。資金繰りに期限がある場合は、その期限も最初に共有し、通常の売却検討と同じ速度で進められると決めつけないようにします。
借入や個人保証があっても進められますか
借入や保証がある場合も、まず対象と条件を確認します。誰の借入で、誰が保証し、どの資産に担保が設定されているかを一覧にします。株式を譲渡しただけで院長個人の保証が自動的に外れると考えるのは避け、金融機関との調整や実行条件を確認してください。
価格の話と保証の話を別々に進めると、金額には合意したのに責任が残るという状態になりかねません。解除や代替の方法、確認の時期、必要な書類、実現しなかった場合の扱いを、契約と資金の手配に結び付けます。個別の金融契約や法律上の評価は、金融機関や専門家との確認が必要です。
スタッフには、いつ説明すればよいですか
一律に契約前または契約後と決めることはできません。情報管理、取引形態、必要な同意や協議、役割を引き継ぐ中心人物、院内の状況を踏まえて検討します。説明を早めれば不安が長く続く場合があり、遅すぎれば準備や信頼に影響する場合があります。誰に何を伝える必要があるかを、時期ごとに整理しましょう。
説明時点で未確定の事項は、未確定であることと次の確認時期を伝えます。給与や勤務条件、責任者、診療方針について、決まっていないことを安心させるために約束しないことが大切です。現院長と取得側の説明が食い違わないよう、伝える内容と質問への回答担当を準備します。
相談したら、必ず売却を進めなければいけませんか
相談と、特定の契約に基づく手続の開始は分けて考えてください。初期の情報整理によって、すぐに売却する、準備をしてから検討する、別の承継方法を選ぶという判断ができます。一方、助言や仲介などの契約を結ぶ場合は、その契約の費用、期間、解約、独占や直接交渉に関する条件などを確認する必要があります。
相談前にすべての資料を完成させる必要はありません。病院の運営形態、院長の希望時期、スタッフ構成、直近の業績、特に気になる条件を短くまとめるところから始められます。当センターの支援内容は支援方針・運営会社、料金や秘密保持の考え方は料金・秘密保持・利益相反管理で確認できます。
最初の30日で、判断に必要な情報をそろえる
売却の検討を始めたばかりの段階では、病院の説明資料を完璧に作ることを目標にしない方が進めやすくなります。最初の一か月は、院長の希望、収益の根拠、承継する機能、未確認の条件を結び付ける期間として使います。下表は期限を保証する工程表ではなく、日常診療と並行して優先順位を付けるための一例です。
表は横にスクロールできます。
| 期間の目安 | 取り組むこと | 残す成果物 |
|---|---|---|
| 最初の週 | 引退・勤務・診療継続・資金について希望を整理する | 譲れない条件と調整できる条件を分けた一枚 |
| 次の週 | 決算と月次資料を集め、院長交代で変わる費用を確認する | 正常収益の仮の調整表と根拠資料の所在 |
| 三週目 | 診療機能、担当者、設備、契約を対応させる | 院長が不在の場合に補う必要がある仕事の一覧 |
| 四週目 | 重要な未確認事項を専門家等と相談する | 次に調べる事項、担当、確認期限の一覧 |
この作業で価格が確定するわけではありません。しかし、希望価格を伝えるだけの相談から、どの条件を整えれば判断が進むかという相談へ変わります。評価額がまだ出ていなくても、後任の体制、建物の使用、資金の期限など、優先して扱う論点が分かれば準備は前進しています。
動物病院M&Aを、長年の診療を一つの金額で評価される場と受け止めると、条件の違いを冷静に比較しにくくなります。取引で合意するのは、一定の対象と条件のもとで、診療事業を引き継ぐための対価と役割です。院長が築いた信頼や診療への思いを、担当者、必要費用、続ける仕組みとして説明することが、病院の未来を検討する具体的な一歩になります。
参考文献・公表情報
確認日:2026年9月20日。統計は各資料の対象年、事例は各公式発表時点の情報です。公表された方針を、取引後に達成された成果として扱っていません。個別の取引条件や税額、法的手続は、対象と契約内容に応じて専門家・所管窓口等へ確認してください。
- 農林水産省「令和7年 飼育動物診療施設の開設届出状況」(2025年12月31日現在、2026年3月6日公表)。
- 農林水産省「令和6年 獣医師法第22条の届出状況」(2024年12月31日現在、2025年8月5日公表)。
- ペットフード協会「2025年 全国犬猫飼育実態調査・主要指標サマリー」(掲載頁21・22)。
- ペットフード協会「2025年 全国犬猫飼育実態調査・調査概要」(掲載頁7、規模推計調査2025年10月3〜7日)。
- e-Gov法令検索「獣医療法」(第3条・第5条)。
- 京都府「飼育動物診療施設届出」(2025年10月8日更新)。
- 環境省「愛玩動物看護師法に関するQ&A」(業務等・問2-1、2-2、2-6)。
- 厚生労働省「事業譲渡又は合併を行うに当たって会社等が留意すべき事項に関する指針」改正後全文(令和8年厚生労働省告示第11号による改正、第2の1)。
- 厚生労働省「事業譲渡等指針」の一部改正について(2026年5月25日適用)。
- 個人情報保護委員会「個人情報の保護に関する法律についてのガイドライン(通則編)」(3-1-4 事業の承継ほか)。
- キャス・キャピタル、日本どうぶつ先進医療研究所の株式取得に関する発表、2021年3月26日。
- キャス・キャピタル、ANCHORSによる林宝どうぶつ病院の株式取得に関する発表、2022年6月1日。
- YCPホールディングス、子会社の設立と吸収分割に関する発表、公式開示PDF、2022年5月27日。
- イオンペット、東京イースト獣医協会動物医療センターの全株式取得に関する発表、詳細PDF、2022年6月20日。
- TYL、東京・大阪の動物病院買収と動物医療のデジタル化に関する発表、2022年3月10日。
- M&A支援機関登録制度「株式価値の簡易計算」。EBITDAおよび事業価値から株式価値への基本的な関係を確認。本記事の仮定倍率・数値例は同資料の査定値ではありません。
- 中小企業庁「中小M&Aガイドライン」(第3版)。評価と最終合意額の違い、支援契約、経営者保証等の確認に関する基本資料。
病院の未来について、
話すことから。
売却を決める前でも、資料がそろっていなくても。
院長先生が大切にしたいことを、お聞かせください。